
La industria de los mercados privados atraviesa una transformación profunda impulsada por la búsqueda de nuevas fuentes de rentabilidad, el desarrollo tecnológico y la creciente demanda de acceso por parte de inversores no institucionales. En este contexto, los productos cotizados están desempeñando un papel cada vez más relevante como puente entre los mercados privados y los mercados públicos.
Durante décadas, los vehículos cotizados estuvieron asociados principalmente a la gestión pasiva y a la réplica de índices. Sin embargo, el crecimiento de la gestión activa, la innovación en estructuras y la demanda de diversificación están impulsando una nueva generación de productos: los Exchange Traded Products (ETP) de subyacente alternativo. Estos instrumentos permiten acceder a estrategias tradicionalmente reservadas a inversores institucionales, como el private credit, el real estate privado o las estrategias long/short, a través de formatos cotizados y negociables.
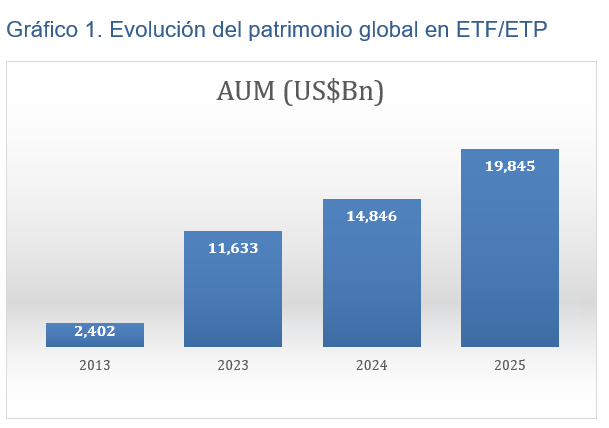
El mercado global de ETP incluyendo los Exchange Traded Funds (ETF) alcanzó un AUM cercano a los 19,85 billones de dólares a diciembre de 2025, con un CAGR en diez años del 18,2%. Paralelamente, los flujos hacia ETF/ETP activos se han acelerado significativamente, evidenciando la creciente demanda de soluciones diferenciadas.
¿Qué son los subyacentes alternativos? Se trata de activos o estrategias que no pertenecen al universo tradicional de renta variable y renta fija cotizada. Incluyen crédito privado, infraestructuras, activos productivos, inmobiliario, criptodivisas, hedge funds, estrategias cuantitativas, secundario y otras soluciones especializadas. Históricamente han presentado barreras de acceso ligadas a importes de inversión mínimos elevados, a un horizonte de inversión de largo plazo, a una menor liquidez y complejidad operativa superior.
Tradicionalmente, el acceso a este tipo de activos ha estado reservado a inversores institucionales y grandes patrimonios. Sin embargo, la evolución regulatoria y la innovación financiera están reduciendo progresivamente estas barreras de entrada.
La innovación consiste en transformar estas exposiciones ilíquidas en la mayoría de los casos, en instrumentos cotizados. En lugar de acceder mediante fondos cerrados o vehículos privados (Special Purpose Vehicle), el inversor puede comprar una exposición negociable mediante una infraestructura de mercado estándar. Esto facilita la distribución, mejora la accesibilidad y amplía el universo potencial de inversores.
La tendencia está estrechamente ligada a la democratización de los mercados privados. A medida que los inversores buscan nuevas fuentes de rentabilidad y diversificación, las gestoras exploran estructuras capaces de conectar ambos mundos: la sofisticación de los activos alternativos y la eficiencia de los mercados cotizados.
Dentro de esta evolución merece una mención especial la aparición de los Exchange Traded Instruments (ETI), una estructura que permite vincular la rentabilidad de un instrumento cotizado a la evolución económica de activos, carteras o estrategias de inversión. A diferencia de otras estructuras cotizadas tradicionales, el riesgo se encuentra asociado a los activos subyacentes y no a la solvencia del emisor, reduciendo significativamente el riesgo de contraparte para el inversor.
Desde el punto de vista operativo, los ETI presentan ventajas muy relevantes para emisores, distribuidores e inversores. En primer lugar, simplifican el acceso a estrategias complejas mediante procedimientos de contratación familiares para cualquier inversor acostumbrado a operar valores cotizados. Al adquirirse a través de una empresa de servicios de inversión la carga administrativa del alta del cliente (onboarding, KYC, AML, etc.) recae sobre su entidad.
Asimismo, su encaje dentro del marco regulatorio europeo permite su comercialización a una amplia tipología de inversores, incluyendo clientes minoristas, profesionales e institucionales.
La distribución constituye otra ventaja significativa. En un entorno dominado por plataformas digitales, neobancos y modelos de asesoramiento automatizado, los productos cotizados son más fácilmente integrables que muchos vehículos alternativos tradicionales.
A ello se suma una importante capacidad de escalabilidad internacional. En numerosos países existen restricciones operativas o regulatorias para la distribución de determinados fondos de inversión, mientras que el acceso a mercados organizados está ampliamente estandarizado, lo que facilita la comercialización transfronteriza de este tipo de instrumentos. En determinadas jurisdicciones el hecho de ser un producto cotizado, auditado, regulado y supervisado aporta una confianza superior a determinados inversores que otros vehículos de inversión habituales en Europa.
Adicionalmente, los ETIs ofrecen una elevada flexibilidad estructural. Pueden diseñarse con vencimiento determinado o indefinido, incorporar mecanismos de capital call, establecer políticas de distribución periódica o reinversión y adaptarse a las necesidades específicas de cada estrategia de inversión.
Otra ventaja de este tipo de instrumentos es que facilitan la obtención de liquidez, independientemente de si el subyacente es un fondo de tipo cerrado o evergreen. Por una parte, la condición de instrumento cotizado simplifica la transmisión y liquidación de las posiciones entre inversores. Por otra, estos instrumentos pueden ser aportados como colateral dentro del Eurosistema para la obtención de préstamos de entidades financieras.
Aunque el importe financiable normalmente será inferior al valor liquidativo de los activos subyacentes, el coste de financiación puede resultar significativamente más eficiente que las operaciones realizadas en mercados secundarios de fondos alternativos, donde los descuentos pueden alcanzar porcentajes muy significativos respecto al NAV.
No obstante, el formato cotizado facilita el acceso al producto, pero no elimina el riesgo económico del subyacente ni transforma automáticamente en líquidos unos activos que, por naturaleza, pueden presentar horizontes de inversión prolongados.
La democratización de los mercados privados no debe interpretarse como una desaparición de sus riesgos inherentes. La valoración de activos ilíquidos, los horizontes temporales prolongados o la dependencia de eventos de liquidez siguen siendo elementos que requieren un análisis cuidadoso. En este sentido, la transparencia de la estructura, la calidad de los activos subyacentes y la alineación entre gestores e inversores seguirán siendo factores determinantes para el éxito de este tipo de productos.
El papel del cliente de gestión patrimonial
Uno de los factores que explica el creciente interés por los ETP alternativos es la evolución del segmento de banca privada y gestión de patrimonios. Durante años, los clientes de gestión patrimonial han mostrado interés por acceder a estrategias similares a las utilizadas por las grandes instituciones, pero las limitaciones operativas y regulatorias dificultaban su acceso.
Actualmente, la situación está cambiando de forma acelerada. El desarrollo de vehículos cotizados, estructuras semilíquidas y fondos evergreen está permitiendo que una parte cada vez mayor del patrimonio privado pueda participar en oportunidades tradicionalmente restringidas. Esta tendencia es especialmente visible en segmentos como el crédito privado, las infraestructuras y determinadas estrategias de generación de rentas, donde los inversores buscan diversificación frente a las clases de activos tradicionales.
Las perspectivas son favorables. El crecimiento de los ETP, la expansión de la gestión activa a través de estos instrumentos, la digitalización de la distribución, los nuevos roboadvisors basados en inteligencia artificial y la búsqueda de diversificación crean un entorno especialmente atractivo para este segmento. Muchos analistas consideran que los activos alternativos serán uno de los principales motores de innovación de la industria durante la próxima década.
Las Special Investment Accounts (SIA), aún pendientes de aprobación en España, podrían desempeñar un papel clave al facilitar el acceso del inversor minorista a estrategias que históricamente han estado restringidas al cliente profesional vía ETP.
Las previsiones de las principales firmas de análisis respaldan esta tendencia. BlackRock (*) estima que los mercados privados pasarán de aproximadamente 13 billones de dólares actualmente a más de 20 billones de dólares en 2030.
En la misma línea, McKinsey (**) observa que los gestores están captando cada vez más capital mediante fondos evergreen, vehículos semilíquidos, productos cotizados y otras estructuras diseñadas para facilitar el acceso de los inversores patrimoniales a los mercados privados. Este fenómeno encaja perfectamente con el desarrollo de ETP vinculados a estrategias privadas, portfolio linked notes y otras soluciones híbridas de inversión.
Esta demanda también se refleja en los flujos hacia vehículos gestionados activamente, una tendencia que previsiblemente continuará beneficiando a los ETP vinculados a activos alternativos.
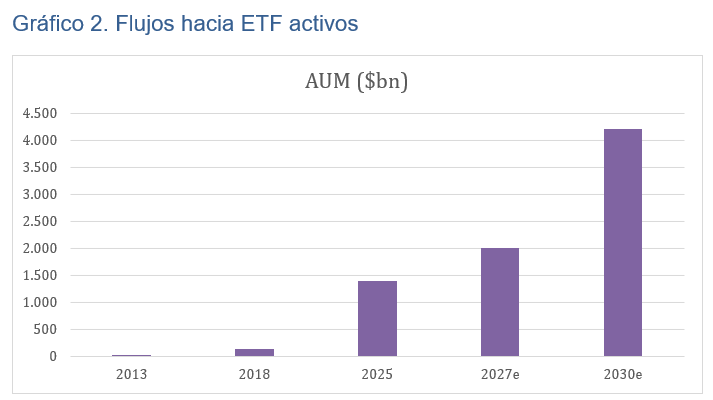
Fuente: Active ETFs: Accelerating Adoption | BlackRock
En definitiva, los ETP de subyacente alternativo representan una de las innovaciones más relevantes dentro de la industria de gestión de activos. Su capacidad para combinar la eficiencia operativa, la transparencia y la accesibilidad de los mercados cotizados con el potencial de rentabilidad de los activos alternativos los convierte en una herramienta especialmente atractiva para la próxima década.
La creciente convergencia entre mercados públicos y privados, junto con la demanda de soluciones de inversión más sofisticadas por parte del segmento wealth, apunta a un escenario en el que estas estructuras desempeñarán un papel cada vez más relevante. Más que una innovación puntual, los ETPs alternativos pueden constituir uno de los principales vehículos para la democratización de los mercados privados a escala global.
Fuentes:
Información Importante: Los artículos, análisis, opiniones y demás contenidos publicados en Revista Análisis Financiero del Instituto Español de Analistas tienen una finalidad exclusivamente informativa, divulgativa y formativa.
Los autores y colaboradores del Instituto son profesionales vinculados, entre otros ámbitos, a la inversión, la gestión de activos, el análisis financiero y las finanzas. No obstante, las opiniones expresadas en cada artículo pertenecen exclusivamente a sus respectivos autores y no representan necesariamente la posición del Instituto.
Ningún contenido publicado en la Revista Análisis Financiero del Instituto Español de Analistas constituye, ni debe interpretarse como, una recomendación de inversión, asesoramiento financiero, fiscal, jurídico o de cualquier otra naturaleza, ni como una oferta, solicitud o invitación para comprar, vender, suscribir o mantener instrumentos financieros o realizar una determinada estrategia de inversión.
La información y las opiniones contenidas en los artículos se presentan con carácter general y no tienen en cuenta los objetivos de inversión, la situación financiera, los conocimientos, la experiencia, las necesidades o el perfil de riesgo de ningún lector en particular. Antes de adoptar cualquier decisión de inversión, cada persona deberá realizar su propio análisis y, cuando proceda, obtener asesoramiento profesional independiente adecuado a sus circunstancias.
Aunque se procura que la información publicada proceda de fuentes consideradas fiables y sea correcta en la fecha de publicación, no se garantiza su exactitud, integridad, actualidad o ausencia de errores. La información puede quedar desactualizada y las opiniones de los autores pueden cambiar sin previo aviso.
El Instituto Español de Analistas, sus órganos, socios, autores y colaboradores no asumirán ninguna responsabilidad por decisiones de inversión adoptadas sobre la base de los contenidos de esta publicación ni por las pérdidas o daños que pudieran derivarse de su utilización, en la medida permitida por la normativa aplicable.