
RESUMEN: En el año de la conmemoración del V Centenario de la Escuela de Salamanca recordamos su impronta sobre los fundamentos de la teoría económica moderna, con conceptos que se adelantaron en 250 años a la mayor parte de las propuestas de Adam Smith (que también se celebra este año). Y en un ejercicio intencionado de presentismo, nos planteamos cómo sería a día de hoy una cartera de inversión que se basase en los principios económicos y morales de la Escuela de Salamanca. Y descubrimos qué quizás no sea tan diferente a la que a día de hoy defienden los modelos ESG. Pero ante todo concluimos que la Escuela de Salamanca vería al inversor no como un mero selector de activos, sino como un agente económico que decide con sus ahorros y su inversión qué modelo económico quiere para su país y se preocupa tanto del origen como del destino de su patrimonio. En esa selección del destino de sus ahorros, el inversor estará contribuyendo a la creación de riqueza económica y social.
- INTRODUCCIÓN. LA ESCUELA DE SALAMANCA DE ECONOMÍA.
En 2026, estamos conmemorando el V Centenario de la Escuela de Salamanca, la escuela de pensamiento escolástico española que fundó las bases de la economía moderna desde la Universidad de Salamanca. Eso ocurrió 250 años antes de que Adam Smith publicase “La Riqueza de las Naciones”, la obra considerada universalmente como la cuna de la economía. Si pocas voces nos recuerdan que la Escuela de Salamanca se anticipó en 250 años a la reconocida como cuna de la economía es que quizás hicimos algo mal, fracasando, como otras veces, en nuestra política de comunicación, pero este año de la conmemoración debería servir para enmendar el error.
En 1526, tras la llegada a la Universidad de Salamanca de Francisco de Vitoria, nació un grupo de intelectuales que asentaron las bases del conocimiento científico mundial durante dos siglos que definieron por primera vez los grandes conceptos económicos que ahora nos parecen triviales: el valor estimado, la inflación, la ley de la oferta y la demanda, el tipo de interés y la retribución del riesgo o del dinero en el tiempo. Todo ello desde el estudio de una economía moral, pues se buscaba garantizar la rentabilidad y el crecimiento económico sin entrar en conflicto con la moral católica. Y, sorpresivamente, sus lecciones y sus concepciones sobre el hecho económico serían muy semejantes a las que en la actualidad se promulgan desde los principios ESG.
Para traer la Escuela de Salamanca a la actualidad del siglo XXI queremos hacer un ejercicio de presentismo y preguntarnos qué cartera de inversión defendería hoy la Escuela de Salamanca. ¿Puede una cartera de inversión ser excelente desde el punto de vista financiero y, al mismo tiempo, responder a un ideal ético? La pregunta resulta especialmente pertinente en una época en la que la gestión de activos dispone de sofisticados modelos de optimización y muestra un interés cada vez más reforzado por los principios ESG pero a veces pierde de vista la reflexión sobre el propósito último del capital. Cinco siglos después, la Escuela de Salamanca ofrece un marco sorprendentemente actual para revisitar la cuestión.
- LA ESCUELA DE SALAMANCA Y SU CONCEPCIÓN ECONÓMICA.
La Escuela de Salamanca se concibe en ocasiones como el origen del liberalismo económico porque fue capaz de entender, en pleno siglo XVI, que el mercado es una institución necesaria para coordinar los intercambios entre personas libres, si bien su buen funcionamiento depende de las virtudes de los agentes económicos. Ante el descubrimiento de América y la nueva realidad geopolítica y económica que se le presentó a la España del siglo XVI, este grupo de pensadores se encontraron con que en su poder tenían un instrumento inesperado, que resulta clave en el siglo XXI: los datos.
La Escuela de Salamanca no sólo era el faro de conocimiento del mundo en su transición de la época medieval al renacimiento, eran consejeros de los reyes españoles y del propio emperador Carlos V y fueron los encargados de seleccionar a los mejores religiosos que debían acompañar a los conquistadores en la tarea de evangelización de los nuevos territorios. Y esos religiosos pronto enviaron el feedback de lo que allí ocurría y pronto recibieron preguntas tanto de los comerciantes en América, como de los comerciantes españoles sobre las nuevas realidades económicas a las que estaban asistiendo. Tomás de Mercado escribe en su obra “Suma de Tratos y Contratos” a los mercaderes de Sevilla que tiene dudas sobre las comisiones, los tipos de interés, los plazos, la diferencia de precio del mismo bien en distintas plazas, etc, etc,… Domingo de Soto observa la escasez del trigo y de tantos bienes de primera necesidad porque son demandados no sólo por los propios castellanos, sino que se quieren enviar a América donde no existen muchos productos habituales para los castellanos. El intercambio crece exponencialmente y la realidad económica se complica simultáneamente. Los datos que recibe la Escuela de Salamanca serán interpretados correctamente y comenzará a explicarse una realidad que para nosotros es cotidiana hoy en día, pero que en ese momento era casi revolucionaria.
Las interpretaciones económicas de la Escuela de Salamanca pasarían a otras universidades y a otras economías y ayudaron a que el intercambio creciera y con él el mercado y la economía mundial. Una pena que Adam Smith practicase el adanismo que lleva su nombre y no citara a ningún miembro de la Escuela de Salamanca en su obra cumbre.
Porque fue la Escuela de Salamanca y sus representantes quienes descubrieron por primera vez que los bienes, incluido el dinero, valen más donde son más escasos, y que su abundancia lleva a la caída de los precios. Descubrieron que hay que aplicar un tipo de interés a los intercambios y eso no es usura, sino la mera retribución legítima del riesgo y del paso del tiempo. Descubrieron el efecto de los tipos de cambio y que el futuro económico inmediato residiría en los intercambios financieros más que en los intercambios comerciales. Defendieron la propiedad privada y la libertad del mercado; todo ello integrado en la ética moral cristiana, combinando beneficio y bien social.
Los escolásticos salmantinos reconocían plenamente la propiedad privada y la legitimidad del lucro. La propiedad privada era plenamente legítima, pero no como un derecho absoluto desligado de obligaciones morales. Quien administra un patrimonio también administra una oportunidad para contribuir al bien común. Lo mismo ocurre con la legitimidad del lucro, que se defenderá siempre que proceda de un intercambio libre, sin fraude y esté orientado a satisfacer necesidades reales (por tanto se vigila el origen y el destino de la ganancia). La Escuela de Salamanca no ataca al beneficio económico o financiero (como hacía la moral cristiana anterior), sólo le exige que ese beneficio no sea especulador. Tu beneficio puede ayudar a tu empresa, a tu familia, pero no se puede acumular beneficio por el mero hecho de acumular o para generar crecimiento económico infinito sin valor social. El bien común debe ser el objetivo último que persiga la actividad económica individual o estatal.
La rentabilidad es necesaria, porque un capital improductivo tampoco beneficia a nadie. Sin embargo, deja de ser el único criterio de decisión. También importan el origen del beneficio, la utilidad de la actividad financiada, la honestidad en las relaciones económicas, la prudencia en la gestión del riesgo y el impacto que las inversiones generan sobre las personas y la sociedad.
Si trasladáramos esa filosofía al ámbito de la inversión, la primera conclusión sería clara: una cartera no debería evaluarse exclusivamente por la rentabilidad obtenida, sino también por las actividades económicas que decide financiar. Es decir, el análisis no terminaría en la asignación de activos; comenzaría precisamente ahí, lo que modificaría profundamente la función del inversor. Un inversor no es un mero propietario de activos financieros, sino alguien que con su patrimonio ayuda a una mejor asignación del capital hacia una acción y un modelo económicos capaces de crear valor social. Cada acción adquirida, cada bono suscrito o cada proyecto financiado representarían el estímulo individual (frente al estímulo fiscal del Estado) hacia una forma específica de creación de riqueza. `
- UNA CARTERA DE INVERSIÓN ACTUAL INSPIRADA EN LOS PRINCIPIOS ECONÓMICOS DE LA ESCUELA DE SALAMANCA.
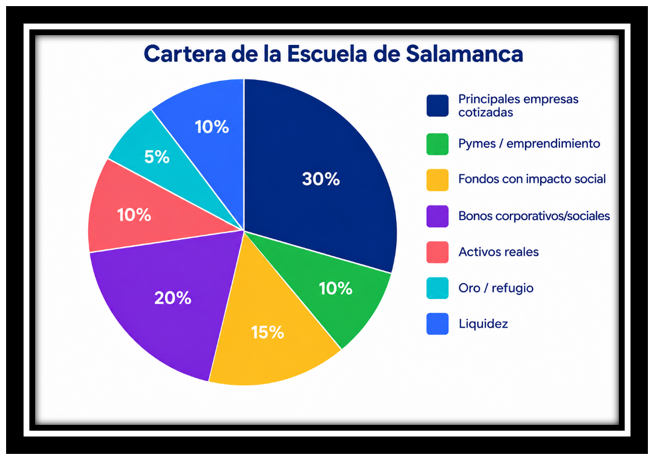
Teniendo esto presente, imaginemos qué cartera de inversión aprobarían hoy autores como Francisco de Vitoria, Domingo de Soto, Tomás de Mercado, Martín de Azpilcueta y tantos otros grandes nombres de la Escuela de Salamanca. Para ello nos hacemos una pregunta doble: ¿qué activos ofrecen la mejor rentabilidad teniendo como restricción la elección de actividades económicas que desde el punto de vista ético o social merece la pena financiar?
En principio, podemos afirmar que una cartera inspirada en la Escuela de Salamanca no sería una cartera filantrópica que renunciase a obtener una rentabilidad elevada. Buscar beneficios será legítimo siempre que los criterios de selección de activos y la finalidad de la inversión tengan la suficiente calidad moral y una finalidad social, porque es importante conocer el destino último de esos beneficios. Por tanto, quizás el aspecto más novedoso de la Escuela de Salamanca al siglo XXI es que fueron probablemente los primeros en reconocer que el capital y la inversión poseen también una dimensión y una responsabilidad social.
Desde esta perspectiva, una cartera de inversión seleccionada por los gestores imaginarios de la Escuela de Salamanca podría incorporar inversiones cuyo objetivo combine rentabilidad económica con impacto social positivo. Es decir, una cartera que sirviera simultáneamente para la economía real y el bien común, por lo que el inversor debería preguntarse si su inversión ayuda a la creación de riqueza con valor social.
Así, una “cartera salmantina” favorecería empresas que generen empleo estable, que innoven, que desarrollen tecnología al servicio de las personas o que mejoren la calidad de vida. Además, a la Escuela de Salamanca le preocupa el entorno cercano (el prójimo), por lo que buscará invertir en empresas de ese entorno, lo que en el caso español supondría incorporar valores small caps; las acciones no se eligen porque se pueda multiplicar su cotización por razones espurias, sino porque se espera un auténtico incremento de los fundamentales. En este sentido, serían enemigos de la especulación (entendida como ganancias rápidas sin creación de valor).
De la misma manera, evitarían probablemente estrategias altamente apalancadas o la presencia de criptoactivos o de activos fuertemente volátiles. Preferirían aplicar el valor de la prudencia frente a la especulación, no porque ésta sea directamente inmoral, sino porque distinguirían entre una inversión fundamentada en el valor económico de una empresa y una actividad orientada exclusivamente a aprovechar movimientos de precios a muy corto plazo.
Al rechazar la especulación no está sacrificando beneficio por mero altruismo, más bien está buscando una cartera compuesta por activos que puedan simultanear ambas cosas. De hecho esto nos lleva a hablar de finanzas verdes y estrategias ESG, que contiene muchos puntos en común con la filosofía de la Escuela.
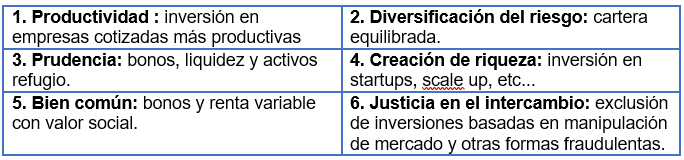
Así pues, la cartera propuesta podría fundamentarse en seis principios de la Escuela de Salamanca:
Información Importante: Los artículos, análisis, opiniones y demás contenidos publicados en Revista Análisis Financiero del Instituto Español de Analistas tienen una finalidad exclusivamente informativa, divulgativa y formativa.
Los autores y colaboradores del Instituto son profesionales vinculados, entre otros ámbitos, a la inversión, la gestión de activos, el análisis financiero y las finanzas. No obstante, las opiniones expresadas en cada artículo pertenecen exclusivamente a sus respectivos autores y no representan necesariamente la posición del Instituto.
Ningún contenido publicado en la Revista Análisis Financiero del Instituto Español de Analistas constituye, ni debe interpretarse como, una recomendación de inversión, asesoramiento financiero, fiscal, jurídico o de cualquier otra naturaleza, ni como una oferta, solicitud o invitación para comprar, vender, suscribir o mantener instrumentos financieros o realizar una determinada estrategia de inversión.
La información y las opiniones contenidas en los artículos se presentan con carácter general y no tienen en cuenta los objetivos de inversión, la situación financiera, los conocimientos, la experiencia, las necesidades o el perfil de riesgo de ningún lector en particular. Antes de adoptar cualquier decisión de inversión, cada persona deberá realizar su propio análisis y, cuando proceda, obtener asesoramiento profesional independiente adecuado a sus circunstancias.
Aunque se procura que la información publicada proceda de fuentes consideradas fiables y sea correcta en la fecha de publicación, no se garantiza su exactitud, integridad, actualidad o ausencia de errores. La información puede quedar desactualizada y las opiniones de los autores pueden cambiar sin previo aviso.
El Instituto Español de Analistas, sus órganos, socios, autores y colaboradores no asumirán ninguna responsabilidad por decisiones de inversión adoptadas sobre la base de los contenidos de esta publicación ni por las pérdidas o daños que pudieran derivarse de su utilización, en la medida permitida por la normativa aplicable.